
إم إيه هوتيلز – خاص
يبدو هذا التساؤل متناقضًا لأول وهلة، فكيف يمكن لنزيل يدفع أكثر أن يكون أقل قيمة؟ تفرض قياسات الأداء التقليدية في قطاع الضيافة ربط الربحية مباشرة بمعدل الإنفاق اليومي للنزيل، لكن الصورة أكثر تعقيدًا من ذلك. القيمة الحقيقية للضيف لا تُقاس فقط بالفواتير المرتفعة، بل بتحليل تكاليف خدمته مقابل إيراداته على المدى الطويل، ومدى انسجامه مع استراتيجية الفندق العامة.
الإنفاق المرتفع ليس مرادفًا للربحية الصافية
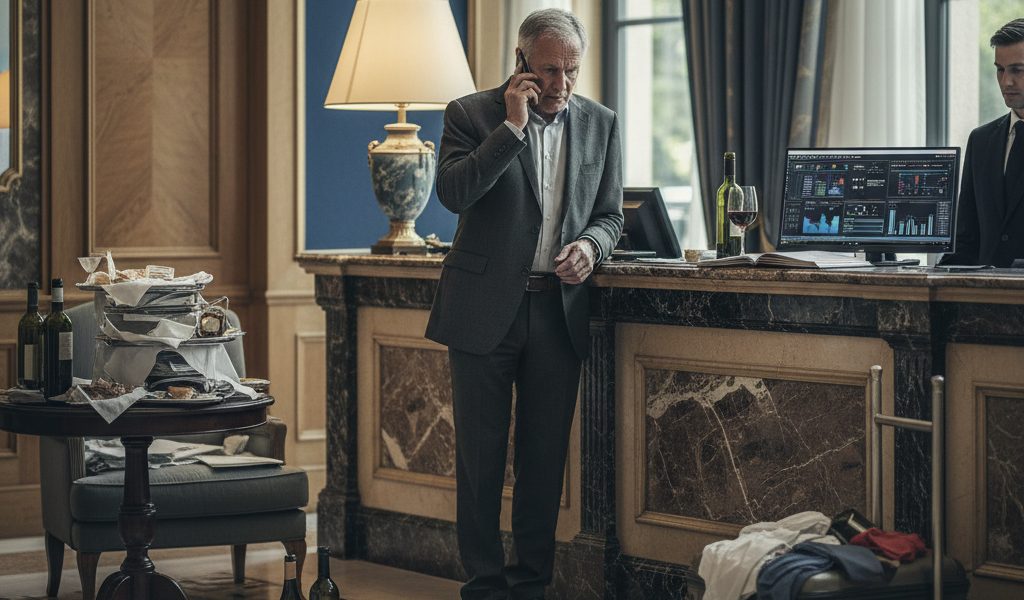
يقع العديد من المديرين في فخ النظر إلى إجمالي فاتورة الضيف كمؤشر نهائي للربحية. ضيف الغرفة الفاخرة الذي ينفق مبالغ طائلة في المطعم والسبا قد يبدو مثاليًا. لكن عند التدقيق، قد تكتشف أن خدمته تتطلب موارد غير عادية. طلبات خاصة متكررة خارج أوقات العمل الرسمية تعني ساعات إضافية للطاقم. طلبات منتجات نادرة تزيد تكاليف المخزون والشراء. شكاوى دائمة قد تؤدي إلى خصومات أو خدمات مجانية تعوض جزءًا من إيراداته. هذه التكاليف الخفية تلتهم هامش الربح.
تأثير الضيف على تجربة النزلاء الآخرين
قيمة النزيل لا تقتصر على حساباته المباشرة مع الفندق. الضيف الذي ينفق بكثافة لكن سلوكه يتسبب في شكاوى مستمرة من نزلاء آخرين يخلق مشكلة أكبر. ضجيج الحفلات في الغرفة، أو التعامل غير اللائق مع الموظفين، أو الاستحواذ على مرافق عامة لفترات طويلة، كلها عوامل تؤثر سلبًا على رضا العملاء الآخرين. هذا قد يؤدي إلى فقدان عملاء مخلصين ذوي قيمة تراكمية عالية، أو إلى تقييمات سلبية تؤثر على سمعة الفندق على منصات الحجز، مما يكلفه إيرادات مستقبلية أكبر بكثير من إنفاق هذا الضيف الواحد.
استهلاك الموارد مقابل الإيراد
بعض الضيوف، رغم إنفاقهم الكبير، يستهلكون قدرًا غير متناسب من موارد الفندق الأكثر ندرة: وقت الإدارة وطاقم الخدمة. إذا كان دخول المدير العام أو مدير المطعم لحل كل طلب صغير من هذا الضيف هو القاعدة، فهذا يعني صرف أرفع الموارد عن مهام استراتيجية وعن خدمة بقية النزلاء. تحويل الفندق بالكامل إلى حالة تأهب لخدمة نزيل واحد، حتى لو كان ينفق جيدًا، يعطل الكفاءة التشغيلية ويحد من قدرة المنشأة على استيعاب نزلاء آخرين بنفس الجودة.
عامل التكرار والولاء طويل الأمد
الضيف الأعلى إنفاقًا في زيارة واحدة قد لا يعود أبدًا، أو قد يأتي مرة كل عدة سنوات. بينما قد يكون الضيف ذو الإنفاق المتوسط الذي يحجز بانتظام، ربما كل شهر لرحلات عمل قصيرة، أكثر قيمة على المدى الطويل. تكرار زياراته يعني دخلًا ثابتًا ومتوقعًا، وخفضًا لتكاليف التسويق والإقناع. كما أنه يصبح سفرًا للفندق، ويقدم ملاحظات بناءة تساعد على التحسين المستمر. الربحية هنا تُقاس بسلسلة من الزيارات المربحة، وليس بزيارة واحدة باهظة.
التوافق مع هوية الفندق واستراتيجيته التسويقية
للفندق هوية وجمهور مستهدف. ضيف ينفق بكثافة لكنه لا يتوافق مع هوية المكان قد يكون مكلفًا. فندق عائلي هادئ يستقطب، عن طريق الصدفة، مجموعة من السياح الصاخبين ينفقون كثيرًا في البار. رغم الإيراد القصير الأجل، قد يؤذي ذلك سمعته لدى السوق المستهدف الأساسي. قد يبدأ الفندق في جذب نوعية خاطئة من العملاء على المدى الطويل، مما يبعده عن استراتيجيته ويجبره على تغيير مساره، وهي عملية مكلفة.
كيف تحسب القيمة الحقيقية للضيف؟
يتطلب هذا تحليلًا أعمق من مجرد النظر إلى فاتورة الخروج. ابدأ بتتبع التكاليف المباشرة المرتبطة بخدمته: ساعات العمل الإضافي، تكلفة الهدايا أو الترقيات المجانية، أي خصومات طُبقت، وتكلفة المنتجات الخاصة المطلوبة. ثم احسب هامش الربح الصافي بعد هذه التكاليف. بعد ذلك، قيّم التكاليف غير المباشرة: الوقت الإداري المصروف، تأثير سلوكه على تقييمات النزلاء الآخرين، وأي ضرر مادي قد يكون حدث. قارن النتيجة بإيراده الإجمالي.
خطوات عملية لصناعة قرار استقبال الضيف
لا يعني هذا رفض النزلاء الذين ينفقون بكثافة، بل إدارة علاقتهم بذكاء. أولاً، حدد سلفًا مستوى الخدمة المتفق عليه مقابل السعر المدفوع، وتجنب تجاوزه بشكل مستمر. ثانيًا، تدريب الطاقم على تقديم بدائل ضمن السياسات المعتادة للفندق بدلًا من تلبية كل طلب استثنائي. ثالثًا، تخصيص مُضيف واحد لهذا النوع من الضيوف ليكون نقطة اتصال وحيدة، مما يوفر وقت بقية الإدارة ويحتوي الطلبات. رابعًا، توثيق كل التكاليف الإضافية المرتبطة بالضيف بشكل منفصل لتقييم ربحيته الحقيقية لاحقًا.
الأخطاء الشائعة في تقييم ربحية النزيل
الخطأ الأول هو الاعتماد فقط على بيانات نظام الحفظ والمبيعات دون ربطها بنظام إدارة الموارد البشرية والتكاليف. الثاني، تجاهل شكاوى العملاء الآخرين لأن “الضيف الكبير” يدفع أكثر. الثالث، عدم وجود سياسة واضحة للطلبات الخاصة والخدمات الإضافية، مما يؤدي إلى قرارات فردية عشوائية تزيد التكاليف. الرابع، التركيز على الربحية قصيرة الأجل لزيارة واحدة وإهمال قيمة دورة حياة العميل. الخامس، المبالغة في تقديم الخدمات المجانية التقديرية لضيف ينفق كثيرًا، مما يحولها من بند تسويقي إلى خسارة تشغيلية.
نصائح ذكية مبنية على تجربة
فكر في النزلاء كمجموعات، وليس كأفراد منعزلين. مجموعة من النزلاء ذوي الإنفاق المتوسط والسلوك الجيد قد تدر ربحًا صافيًا أعلى من نزيل واحد صعب المراس وينفق كثيرًا. استخدم البيانات التاريخية: إذا لاحظت أن ضيوفًا من نوعية معينة (مثل مجموعات معينة أو من مصدر حجز محدد) يتركون تقييمات عالية ويعودون بانتظام، استثمر في جذب المزيد من مثلهم حتى لو كان متوسط إنفاقهم أقل. ركز على التحكم في التكاليف المتغيرة المرتبطة بخدمة كل ضيف، فهي مفتاح الربحية الحقيقية. وأخيرًا، تذكر أن السمعة الطيبة على منصات التقييم هي التي تجذب النزلاء الربحيين على المدى الطويل، وغض الطرف عن ضيف مسبب للمشاكل من أجل نقوده هو قرار مكلف للغاية مستقبلاً.
الأسئلة الشائعة
س: كيف يمكنني قياس التكاليف الخفية لخدمة ضيف معين؟ ج: أنشئ نظامًا بسيطًا لتسجيل الوقت الإضافي للطاقم، والطلبات الخاصة خارج القائمة، وأي تعويضات (مثل وجبات أو خدمات مجانية) مقدمة له، وقم بتجميعها تحت رقم حجز الضيف.
س: هل يجب رفض حجز ضيف معروف بأنه صعب لكنه ينفق بكثافة؟ ج: ليس بالضرورة الرفض، بل إدارة التوقعات. يمكن التأكيد له بوضوح على الخدمات المتاحة وسياسات الفندق قبل الحجز، وربما طلب ضمان مالي للطلبات الخاصة، مما قد يقلل من السلوك الصعب أو يضمن تغطية التكاليف.
س: ألا يؤدي التركيز على النزلاء متوسطي الإنفاق إلى تقليل تصنيف الفندق؟ ج: لا علاقة مباشرة بين متوسط الإنفاق وتصنيف النجوم. التصنيف يعتمد على المرافق ونوعية الخدمة المقدمة لجميع النزلاء. يمكن لفندق 5 نجوم أن يستهدف بشكل رئيسي رجال الأعمال ذوي الإقامات المتكررة بدلاً من السياح المنفقين بكثرة ولكن بشكل غير متكرر.
س: كيف أوازن بين احتياجات الضيف الأعلى إنفاقًا وبقية النزلاء؟ ج> بتخصيص موارد محددة له دون تعطيل الخدمة العامة. مثلاً، تعيين مضيف شخصي له يلبّي طلباته، مع التأكيد على ضرورة احترام قواعد الفندق التي تهدف لراحة الجميع، مثل أوقات الهدوء في الممرات.


